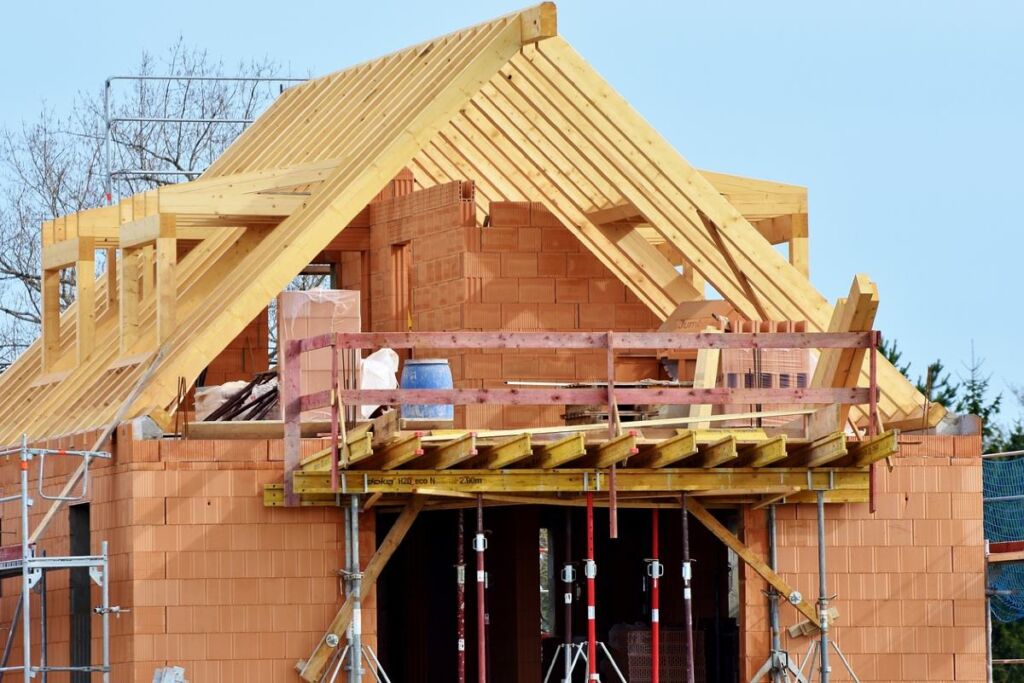
Une maison peut sembler habitable lors de la visite et pourtant cacher plusieurs dizaines de milliers d’euros de travaux. Pour estimer les travaux avant d’acheter une maison, il faut séparer les défauts visibles, les remises aux normes, les améliorations de confort et les dépenses qui peuvent attendre. L’objectif n’est pas d’obtenir un chiffre au centime près, mais une enveloppe suffisamment solide pour négocier le prix, vérifier le financement et éviter de découvrir un chantier impossible après la signature.
Pourquoi chiffrer les travaux avant de faire une offre ?
Le budget de rénovation influence directement la valeur réelle du projet. Une maison moins chère peut devenir plus coûteuse qu’un bien déjà rénové si la toiture, l’électricité, le chauffage et l’assainissement doivent être repris en même temps. Le chiffrage sert donc à calculer le coût global : prix d’achat, frais d’acquisition, travaux, honoraires, déménagement, intérêts intercalaires et réserve pour imprévus.
Cette estimation donne aussi des arguments concrets pour négocier. Une discussion fondée sur un diagnostic, des métrés et des devis est plus crédible qu’une réduction demandée « parce qu’il y a beaucoup à faire ». Elle permet enfin de vérifier avec la banque si les travaux peuvent être intégrés au financement immobilier.
Commencer par les documents disponibles
Avant la seconde visite, demandez le dossier de diagnostic technique, les factures d’entretien, les plans, les autorisations d’urbanisme et, en copropriété, les procès-verbaux d’assemblée générale ainsi que le plan pluriannuel de travaux lorsqu’il existe. Une installation électrique de plus de quinze ans doit notamment faire l’objet d’un état communiqué à l’acquéreur.
Le DPE ne remplace pas un audit du bâtiment, mais il aide à repérer les postes énergétiques. Les factures de chauffage donnent un ordre de grandeur à interpréter selon les habitudes des occupants. Pour une maison ancienne, vérifiez également toiture, charpente, humidité, fissures, évacuations, ventilation, menuiseries et assainissement.
Classer les travaux par niveau de priorité
Une liste unique conduit facilement à sous-estimer le chantier. Classez plutôt les postes en quatre familles :
- sécurité et structure : toiture qui fuit, fissure évolutive, installation électrique dangereuse, garde-corps ou plancher fragilisé ;
- salubrité : humidité, ventilation insuffisante, assainissement défectueux, plomb ou amiante selon les diagnostics ;
- performance : isolation, chauffage, fenêtres, régulation et production d’eau chaude ;
- confort et décoration : cuisine, salle de bain, revêtements, peinture et rangements.
Les deux premières familles conditionnent souvent l’occupation du logement. Les travaux esthétiques peuvent être phasés, à condition de ne pas devoir les défaire lors d’une rénovation technique ultérieure.
Mesurer plutôt que compter « au mètre carré »
Un prix moyen au mètre carré peut servir de repère initial, mais il masque les différences de complexité. Relevez la surface des sols et des murs, le nombre de fenêtres, de radiateurs, de prises, de points d’eau et de portes. Notez les accès difficiles, la hauteur sous plafond, l’étage, la possibilité de stationner une benne et l’espace disponible pour stocker les matériaux.
Pour les lots techniques, demandez un chiffrage par poste. Une réfection électrique dépend du nombre de circuits et d’équipements, pas seulement de la surface. Une toiture dépend de sa pente, de la couverture, des points singuliers et de l’état du support. La rénovation d’une salle de bain varie fortement si les réseaux restent en place ou doivent être déplacés.
Faire intervenir les bons professionnels avant l’achat
Une seconde visite avec un artisan, un maître d’œuvre ou un architecte peut éviter une erreur coûteuse. Pour une fissure, une déformation de plancher ou un doute sur la structure, privilégiez un professionnel capable de poser un diagnostic écrit. Pour l’humidité, cherchez d’abord la cause : infiltration, remontée capillaire, fuite, pont thermique ou défaut de ventilation n’appellent pas le même traitement.
Demandez au minimum deux ou trois devis pour les postes majeurs. Ils doivent préciser la préparation, les fournitures, la main-d’œuvre, les protections, l’évacuation des déchets, les finitions et la TVA. Notre guide sur le choix de la banque pour un crédit immobilier aide ensuite à intégrer cette enveloppe au plan de financement.
Construire trois scénarios de budget
Un seul total donne une fausse impression de certitude. Préparez trois scénarios :
- minimum habitable : sécurité, étanchéité, chauffage et équipements indispensables ;
- rénovation cohérente : travaux techniques et finitions réalisées dans le bon ordre ;
- projet complet : redistribution, amélioration énergétique et niveau de finition souhaité.
Ajoutez une réserve pour imprévus, plus importante dans une maison ancienne ou lorsque les supports ne sont pas accessibles. Conservez aussi une marge de trésorerie : les dépenses annexes, les modifications en cours de chantier et les délais de déblocage des fonds peuvent créer un décalage.
Vérifier l’ordre logique des travaux
Le planning modifie le budget. On traite normalement le clos et le couvert avant l’isolation et les finitions. Les réseaux passent avant les doublages ; les sols fragiles arrivent en fin de chantier. Si vous peignez avant de refaire l’électricité ou posez une cuisine avant de corriger l’humidité, une partie du travail devra être reprise.
Demandez aux entreprises ce qui est inclus et ce qui dépend d’un autre corps de métier. Un devis de fenêtre n’inclut pas toujours les reprises de tableau ; un devis de chauffage peut exclure l’alimentation électrique ou le tubage du conduit.
Transformer l’estimation en condition de décision
Une fois les devis réunis, confrontez le coût total du projet à la valeur des biens comparables rénovés dans le secteur. La rénovation peut rester pertinente pour l’emplacement, le plan ou le potentiel du logement, mais le budget doit être compatible avec votre capacité d’emprunt et votre réserve de sécurité.
Si l’incertitude porte sur un élément décisif, ne la minimisez pas : demandez une expertise ou conditionnez votre décision à une vérification supplémentaire avec le notaire. Une estimation sérieuse n’empêche pas tout imprévu, mais elle évite de confondre coup de cœur et projet financièrement maîtrisé.
Repères officiels à consulter : https://www.service-public.fr/particuliers/vosdroits/F37190 et https://www.anil.org/votre-besoin/acheter/.
Pour continuer

Ping : Crédit immobilier pour travaux : mode d’emploi
Ping : Crédit travaux maison : lequel choisir ?