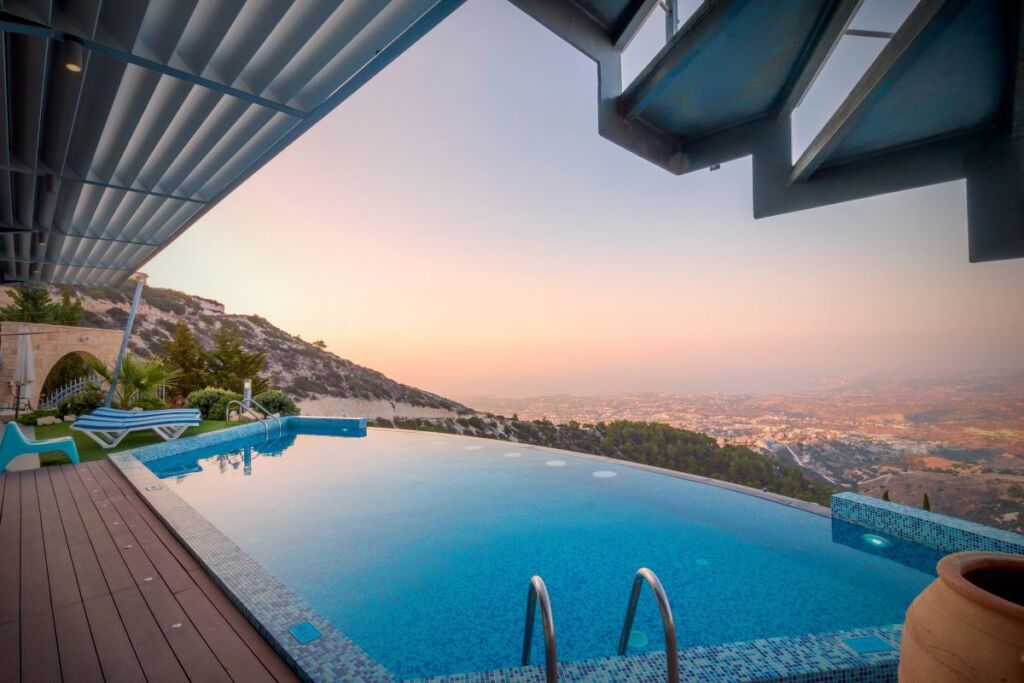
Une piscine enterrée modifie la valeur, les équipements et les risques d’une propriété. Pourtant, elle n’est pas toujours comprise automatiquement dans les garanties d’un contrat multirisque habitation. Le bon moment pour contacter l’assureur se situe avant le chantier, pas après un dommage.
Déclarer la piscine permet d’identifier ce qui sera couvert : le bassin, les margelles, le local technique, les équipements, les accessoires et surtout la responsabilité civile en cas d’accident. Les réponses varient selon les contrats ; elles doivent être obtenues par écrit.
Une piscine est-elle couverte par l’assurance habitation ?
Le contrat habitation standard protège principalement le logement et les biens définis dans ses conditions. Le ministère de l’Économie rappelle que certaines installations de loisirs, dont les piscines, peuvent être exclues de la couverture de base. Une extension ou une garantie spécifique peut donc être nécessaire.
La déclaration doit décrire précisément l’installation :
- piscine enterrée, semi-enterrée ou hors sol permanente ;
- dimensions et type de structure ;
- abri, terrasse, margelles et clôture ;
- pompe, filtration, chauffage et traitement de l’eau ;
- local technique et accessoires ;
- dispositif de sécurité installé.
À demander à l’assureur : une confirmation écrite des biens couverts, des plafonds, des franchises, des exclusions et des mesures de sécurité exigées. Le mot « piscine » dans un résumé commercial ne suffit pas.
Quels dommages faut-il envisager ?
Les dommages au bassin et aux équipements
Selon la formule, une extension peut couvrir certains événements affectant la structure, le liner, la pompe, le volet, l’abri ou le local technique. Le gel, l’usure, un défaut d’entretien, un mouvement de terrain ou un vice de construction peuvent toutefois être exclus ou soumis à des conditions particulières.
Le vol et le vandalisme
Le mobilier extérieur, un robot de nettoyage ou une pompe à chaleur ne sont pas nécessairement assimilés au mobilier situé dans la maison. Vérifiez la définition des biens extérieurs, les conditions de fermeture et les plafonds d’indemnisation.
La responsabilité civile
Un accident peut concerner un membre de la famille, un invité, un voisin ou un professionnel intervenant sur place. Il faut vérifier qui est couvert, dans quelles circonstances et avec quelles exclusions. L’assurance ne dispense jamais de surveiller les enfants ni de maintenir les équipements de sécurité en état.
La sécurité du bassin reste obligatoire
Une piscine privative enterrée ou semi-enterrée doit être équipée d’un dispositif de sécurité normalisé destiné à prévenir les noyades : barrière, alarme, couverture de sécurité ou abri répondant aux exigences applicables. Ce dispositif ne remplace pas la vigilance active.
Une absence de protection conforme peut entraîner une sanction et compliquer la relation avec l’assureur. Conservez la notice, la facture, la référence de la norme, les preuves de pose et les documents d’entretien.
Assurances du chantier : ce qu’il faut vérifier
Une piscine enterrée est un ouvrage avec fondations. Le professionnel chargé de la construction doit pouvoir présenter une attestation d’assurance de responsabilité civile décennale valable pour l’activité concernée et à la date d’ouverture du chantier. Contrôlez le nom de l’entreprise, la période de validité et les travaux couverts avant de verser un acompte important.
Selon la nature et le montant du projet, interrogez également votre assureur sur l’assurance dommages-ouvrage. Ne confondez pas ces assurances liées à la construction avec la garantie habitation qui prendra le relais pour certains sinistres après la livraison.
Déclaration en mairie, aux impôts et à l’assureur : trois démarches différentes
Les autorisations d’urbanisme dépendent notamment de la surface du bassin, de la présence d’un abri et du secteur dans lequel se situe le terrain. Une piscine fixée au sol peut également modifier les impôts locaux et doit être déclarée dans le délai prévu après l’achèvement.
Ces formalités ne remplacent pas la déclaration à l’assureur. La mairie, l’administration fiscale et la compagnie d’assurance ne traitent ni le même objet ni les mêmes risques.
La checklist avant la première baignade
- transmettre à l’assureur la description complète et les factures de l’installation ;
- obtenir l’avenant et contrôler la date d’effet ;
- vérifier les plafonds, franchises et exclusions ;
- conserver l’attestation décennale du constructeur ;
- installer et tester le dispositif de sécurité ;
- photographier le bassin, le local technique et les équipements ;
- mettre à jour le capital mobilier si des accessoires coûteux sont ajoutés.
Le prix ne doit pas être le seul critère. Notre guide pour comparer une assurance habitation aide à examiner garanties, franchises et exclusions à périmètre égal.
Sources utiles
- Ministère de l’Économie — Ce qu’il faut savoir sur l’assurance habitation
- Service-Public.fr — Installation ou construction d’une piscine privative
- Service-Public.fr — Garantie décennale des constructeurs
Pour continuer
Ping : Construire une piscine au printemps : le guide